お役立ち情報

日々たまっていく納品書を前に、いつまで保管すればよいのか、勝手に捨てて法律的に問題ないかと不安に感じている方もいるかもしれません。
この記事を読めば、自身の立場における正確な保管期間と、「いつから数えて何年か」という起算点を理解し、不要な書類を自信を持って破棄またはデータ化できるようになります。
納品書の保管期間は、法人か個人事業主かによって異なります。
これは、それぞれが準拠すべき法律が違うためです。
法人の場合は法人税法、個人事業主の場合は所得税法など、それぞれの法律で帳簿書類の保存期間が定められており、納品書もその対象に含まれます。
したがって、自身の事業形態に合わせた正しい保管期間を把握することが不可欠です。
保管期間を混同すると、意図せず法律違反となる可能性があるため注意が必要です。
まずは、法人と個人事業主それぞれの具体的な保管期間を確認しましょう。
法人の場合、納品書の保管期間は原則として7年間です。
これは法人税法において、帳簿や「取引に関して作成または受領した書類」の保存が義務付けられているためです。
納品書はこの「取引に関して作成または受領した書類」に該当します。
この7年という期間は、税務調査が入った際に、取引の事実や経費の正当性を証明するための重要な根拠となります。
税法上の義務であるため、すべての法人はこのルールを遵守しなくてはなりません。
法人の納品書保管期間は原則7年ですが、例外的に10年間となるケースがあります。
それは、青色申告法人で赤字決算となり、「繰越欠損金」が生じた事業年度です。
繰越欠損金とは、その事業年度の赤字を翌年度以降の黒字と相殺できる制度で、最長10年間繰り越すことが可能です。
この繰越控除の適用を受けるためには、欠損金が生じた年度の帳簿書類を10年間保管することが法律で定められています。
そのため、該当する年度の納品書も10年間の保管が必要となります。
個人事業主の場合、納品書の保管期間は申告方法によって異なります。
白色申告を行っている事業主は、所得税法により原則5年間の保管が義務付けられています。
一方、青色申告を行っている個人事業主の場合は、原則として7年間の保管が必要です。
ただし、前々年分の所得が300万円以下の場合は5年間の保管となります。
このように、同じ個人事業主でも適用される法律のルールが異なるため、自身の申告状況に合わせて正しく管理することが重要です。
納品書の保管期間を正しく守るためには、「何年保管するか」だけでなく「いつから数え始めるか」という起算点を正確に理解することが極めて重要です。
多くの人が間違いやすいポイントですが、保管期間のカウントは納品書の発行日や受領日から始まるわけではありません。
法律で定められた明確なルールがあり、この起算点を誤ると、まだ保管義務のある書類を誤って廃棄してしまうリスクが生じます。
次の項目で、具体的な計算方法を確認しましょう。
納品書の保管期間を数え始める「起算点」は、その納品書が関連する事業年度の「確定申告提出期限の翌日」です。
書類が作成された日や取引日ではない点に注意が必要です。
例えば、法人の場合、事業年度終了の日の翌日から2か月後が確定申告の提出期限となります。
この期限日の翌日から、法律で定められた期間(原則7年)のカウントがスタートするというルールです。
この起算点を正確に把握し、すべての書類を一括で管理するのが効率的です。
具体的な事例で保管期間の数え方を見てみましょう。
例えば、3月31日決算の法人が、2024年3月期(2023年4月1日~2024年3月31日)に受け取った納品書を保管する場合を考えます。
この事業年度の法人税の確定申告提出期限は、原則として2024年5月31日です。
したがって、保管期間の起算日はその翌日である「2024年6月1日」となります。
ここから7年間保管する必要があるため、保管期限は「2031年5月31日」までとなります。
近年、法律の改正により、納品書の保管ルールは大きく変化しています。
特に2022年1月に改正された電子帳簿保存法の影響は大きく、データで受け取った納品書の取り扱いが厳格化されました。
これまでのように、メールで受け取ったPDFの納品書を印刷して紙で保存する方法は、原則として認められなくなっています。
これからの経理業務では、この電子化された取引データの保存ルールを正しく理解し、対応することが不可欠です。
紙の書類だけでなく、電子データの適切な管理体制を構築する必要があります。
電子帳簿保存法では、メールの添付ファイルや、Webサイトからダウンロードする形式で受領した納品書などの電子取引データは、紙に出力せず電子データのまま保存することが義務付けられています。
このルールは、すべての法人および個人事業主が対象です。
受領した電子データを単にパソコンのフォルダに保存するだけでなく、後述する法律の要件を満たした形で保存・管理する仕組みを整えなくてはなりません。
電子データを法律の要件に沿って保存するには、「真実性の確保」と「可視性の確保」という2つの大きなルールを満たす必要があります。
「真実性の確保」とは、保存されたデータが改ざんされていないことを証明するための措置です。
具体的には、タイムスタンプを付与する、訂正や削除の履歴が残るシステムを利用するなどの方法があります。
「可視性の確保」は、税務調査などで必要になった際に、データを速やかに表示・確認できる状態にしておくことを指し、検索機能の確保などが求められます。
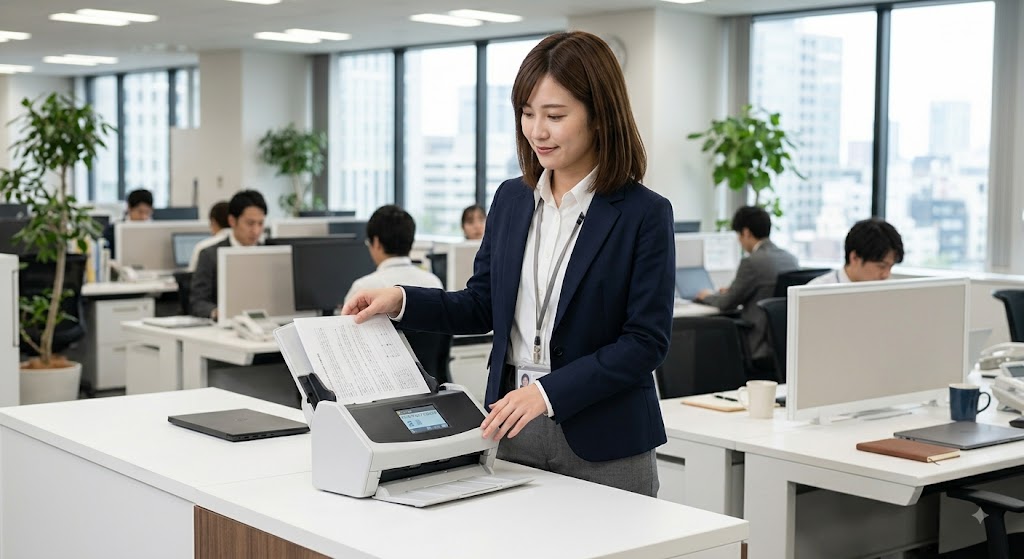
紙で受け取った納品書は、スキャナで読み取って電子データとして保存する「スキャナ保存」が認められています。
この制度を活用することで、紙の書類の保管スペースを削減できます。
ただし、スキャナ保存を行うには、一定の解像度(200dpi以上)でのスキャンや、タイムスタンプの付与といった法律で定められたルールを満たす必要があります。
これらの要件をクリアすれば、スキャン後の紙の原本は廃棄することが可能です。
自社の運用に合わせた電子化のルール作りが重要となります。
2023年10月に開始されたインボイス制度は、納品書の法的な位置づけにも影響を与えました。
従来、納品書は取引内容の確認書類という側面が強かったですが、インボイス制度の導入により、特定の要件を満たせば消費税の仕入税額控除を受けるための「適格請求書」として扱えるようになりました。
これにより、納品書の重要性が増し、その保管に関するルールもより一層厳格に捉える必要が出てきています。
仕入税額控除という税務上の手続きに直結するため、取り扱いには十分な注意が求められます。
納品書に、適格請求書発行事業者の登録番号、適用税率、税率ごとに区分した消費税額などの法律で定められた項目が記載されている場合、その納品書は「適格請求書」として機能します。
この適格請求書に該当する納品書を受け取った買い手側は、仕入税額控除の適用を受けるために、その書類を原則7年間保存する義務があります。
これは、請求書だけでなく、インボイスの要件を満たした納品書や領収書も同様です。
課税事業者が、仕入にかかった消費税を売上にかかった消費税から差し引く「仕入税額控除」の適用を受けるためには、原則として取引相手から交付された適格請求書の保存が必須となります。
もし、請求書ではなく納品書が適格請求書として発行されている場合、その納品書を税法で定められた期間保存しなければ、税務調査の際に控除が否認され、追加の納税が発生するリスクがあります。
仕入先との取引形態を確認し、どの書類がインボイスに該当するのかを正確に把握しておくことが大切です。
法律で定められた期間内に納品書を誤って破棄したり、紛失してしまったりした場合には、さまざまなリスクが伴います。
これらの書類は、取引の事実を証明し、経費の正当性を示すための重要な証拠です。
そのため、保管義務を怠ると、税務上のペナルティだけでなく、取引先とのトラブルに発展する可能性も否定できません。
安易な廃棄は避け、適切な管理体制を整えることが事業運営において不可欠です。
具体的にどのようなリスクがあるのかを以下で解説します。
納品書を保管期間内に破棄・紛失した場合の最大のリスクは、税務調査で不利益を被ることです。
税務調査官から特定の取引に関する納品書の提示を求められた際に提出できないと、その取引の事実を客観的に証明できません。
その結果、仕入れや経費として計上していた費用が否認され、所得金額が追徴される可能性があります。
そうなると、本来よりも多くの法人税や所得税、消費税などを納める必要が生じます。
特に青色申告を行っている法人や個人事業主にとって、帳簿書類の不備は深刻な問題につながります。
青色申告は、正規の簿記の原則に従って記帳し、関連する帳簿や書類をきちんと保存することが承認の条件です。
納品書の保存義務を怠ったことが悪質だと判断された場合、青色申告の承認が取り消される可能性があります。
承認が取り消されると、青色申告特別控除や欠損金の繰越控除といった税制上の大きな優遇措置が受けられなくなります。
納品書は、商品やサービスが確かに納品されたことを示す、取引の当事者間での重要な証明書類でもあります。
もし納品書を紛失してしまうと、後日、仕入先との間で支払いに関する認識の齟齬が生じた際に、自社の主張を裏付ける客観的な証拠を提示できません。
「納品した」「受け取っていない」「数量が違う」といったトラブルが発生した場合に、不利な立場に立たされる可能性があります。
法人で原則7年間、個人事業主でも最長7年間という長期間にわたって納品書を保管し続けることは、物理的なスペースや管理の手間など、多くの課題を伴います。
これらの課題を解決し、経理業務を効率化する有効な手段が、納品書の電子化です。
電子帳簿保存法の要件に沿って書類を電子データとして保管することで、コスト削減や生産性向上など、さまざまなメリットを享受できます。
ここでは、電子化がもたらす具体的な利点について解説します。
紙の納品書を7年分保管するには、大量のファイルキャビネットや段ボール、場合によっては外部の倉庫を借りる必要があり、オフィススペースを圧迫するだけでなく、賃料や管理に関わる人件費などの経費も発生します。
納品書を電子化すれば、すべてのデータをサーバーやクラウドストレージに保存できるため、物理的な保管スペースが不要になります。
これにより、保管コストを大幅に削減できる点は大きなメリットです。
過去の取引について確認したい場合、紙の書類の山の中から目的の一枚を探し出す作業は、非常に時間と労力がかかります。
納品書を電子化し、取引年月日、取引先名、金額といった情報で検索できるシステムを構築すれば、必要な書類を瞬時に見つけ出すことが可能です。
これにより、問い合わせ対応や監査対応の時間が大幅に短縮され、経理部門全体の業務効率が飛躍的に向上します。
紙の書類は、火災や水害といった災害による消失、誤った廃棄による紛失、時間経過による印字の薄れや紙の劣化といった物理的なリスクを常に抱えています。
電子化してデータをクラウド上などにバックアップしておけば、これらのリスクを大幅に低減できます。
さらに、データにアクセスできる担当者を制限したり、閲覧ログを管理したりすることで、不正な持ち出しや情報漏洩を防ぎ、書類のセキュリティを強化することが可能です。
ここでは、納品書の保管期間に関して頻繁に寄せられる質問と、それに対する回答をまとめました。
法人税法で、帳簿や取引に関する証憑書類の保存期間が7年と定められているためです。
これは税務調査の際に取引の事実を証明する目的があります。
また、青色申告法人が赤字を繰り越す(繰越欠損金)制度を利用する場合、その期間が法律で10年と定められていることから、関連書類も10年間保存する必要があります。
電子帳簿保存法が定めるスキャナ保存の要件(解像度、タイムスタンプ付与など)をすべて満たしている場合に限り、スキャン後の紙の原本は廃棄して問題ありません。
ただし、要件を満たさない単なる電子化では原本の廃棄は認められないため、自社の運用ルールが法律に準拠しているか確認が必要です。
法律で定められた保管期間が過ぎた納品書は、廃棄して問題ありません。
処分する際は、取引先名や金額などの機密情報が外部に漏れないよう、シュレッダーにかけるか、専門の書類溶解サービスを利用するのが安全です。
情報漏洩のリスクを避けるため、そのままゴミとして捨てることは避けるべきです。
納品書の保管期間は、法人か個人事業主かによって異なり、法人では原則7年(繰越欠損金がある場合は10年)、個人事業主では原則5年(青色申告の場合は7年)です。
この期間は、事業年度の確定申告提出期限の翌日から数え始めます。
また、電子帳簿保存法により、データで受け取った納品書は電子データのまま保存することが義務化されました。
これらのルールを正しく理解し、書類の電子化を進めることで、管理コストの削減と業務効率化が実現できます。
自社の状況に合わせた適切な管理体制を構築しましょう。
※本記事の情報は2026年9月時点のものです。法改正や解釈の変更等により、内容が最新と異なる場合があります。掲載内容の利用によって生じたトラブルや損害について、当社は一切の責任を負いかねますので、あらかじめご了承ください。
機密情報をはじめとする重要書類の保管・管理・廃棄まで、澁澤倉庫グループの文書保管サービス「tribox」が一括サポートします。100年以上の実績に裏打ちされた保管品質と、お客様の業務フローに合わせた柔軟な対応力で、多くの企業の文書管理課題を解決してきました。
「今の保管体制で本当に大丈夫か確認したい」「外部委託のコストを試算してみたい」という段階からでも、お気軽にご相談ください。

この記事の著者
澁澤倉庫のtribox 営業担当者
澁澤倉庫入社11年目。文書業務担当2年目。文書管理について1から勉強するうえで、役に立つ情報を発信中!
文書保管サービス
tribox